Domain schmuck-online-kaufen.de kaufen?
Wir ziehen mit dem Projekt
schmuck-online-kaufen.de um.
Sind Sie am Kauf der Domain
schmuck-online-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schmuck-online-kaufen.de kaufen?
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
Wo kauft ihr online am liebsten Schmuck wie Ohrringe, Ketten, Armbänder, etc.?
Als KI habe ich keine persönlichen Vorlieben, aber einige beliebte Online-Shops für Schmuck sind beispielsweise Amazon, Etsy, Zalando oder auch spezialisierte Schmuck-Websites wie Pandora oder Swarovski. Es hängt jedoch von den individuellen Vorlieben und dem Budget ab, wo jemand am liebsten Schmuck online kauft. **
Ähnliche Suchbegriffe für Umsatzsteuer-Kontrollaufnahme USt-KA
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Kontrollaufnahme USt-KA:
-
Manschettenknöpfe OSTSEE-SCHMUCK "Ostsee-Schmuck Manschettenknöpfe Hiddensee", gelb, Manschettenknöpfe, Herren, Silber 925 (Sterlingsilber)Schmuckmotiv angelehnt an den Goldschatz der Wikinger, gefunden im Jahre 1872 am Strand von Hiddensee. Die Manschettenknöpfe aus Silber 925/000, vergoldet haben eine Größe von 15 x 13 mm. Mit haltbarer Feingoldvergoldung., Material: Material: Silber...118,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
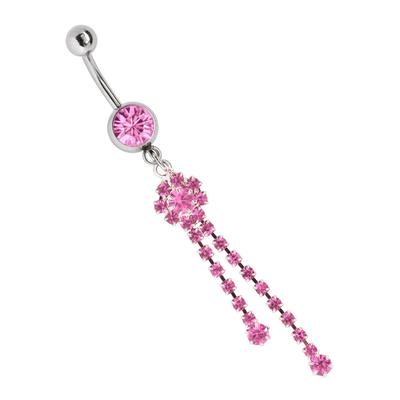
Bauchnabelpiercing ADELIA´S "Bauchnabelpiercing Banane mit Ketten Blumen Anhänger", rosa, Piercings, Damen, onesize, Chirurgiestahl, Zirkoniakugel mit Ketten Blumen Stein AnhängerBauchnabel - Piercing Stahl mit 8 mm Zirkoniakugel mit Ketten Blumen Stein Anhänger aus Pewter und 5 mm Stahl-Verschlusskugel. Stabstärke 1,6 mm., Material: Material: Chirurgiestahl, Details: Besondere Merkmale: Zirkoniakugel mit Ketten Blumen Stein...25,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Gibt es eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?"?
Ja, es gibt eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?". Sie wurde im Jahr 2018 veröffentlicht und trägt den Titel "Shuumatsu Nani Shitemasu ka? Mou Ichido dake, Aemasu ka?". **
-
Darf man Schmuck, Armbänder und Ketten per Post verschicken?
Ja, es ist erlaubt, Schmuck, Armbänder und Ketten per Post zu verschicken. Es ist jedoch ratsam, den Schmuck gut zu verpacken, um Beschädigungen während des Transports zu vermeiden. Es kann auch sinnvoll sein, eine Versicherung für den Versand abzuschließen, um im Falle eines Verlusts oder einer Beschädigung abgesichert zu sein. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Kontrollaufnahme USt-KA:
-
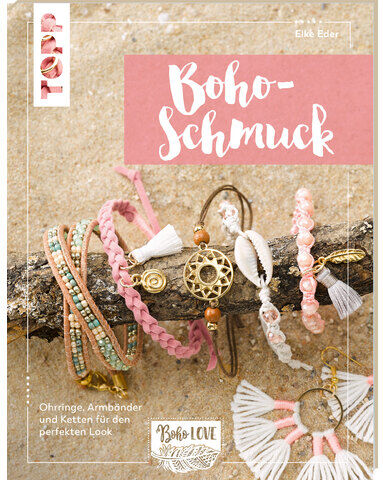
Buch "Boho Schmuck – Ohrringe, Armbänder und Ketten für den perfekten Look"Boho Schmuck – Ohrringe, Armbänder und Ketten für den perfekten Look. Machen Sie Ihren neuen Lieblingsschmuck mit den Anleitungen aus diesem Buch einfach selbst! Ob Ketten, Ringe oder Armbänder im Boho-Stil – mit diesen 15 Modellen und den verständlichen Anleitungen können Sie diese bezaubernden Schmuckstücke einfach und gelingsicher nacharbeiten. Buch mit 32 Seiten. Größe: 16,9 x 22 cm.Verlag: Frechverlag, Autor: Elke Eder8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Manschettenknöpfe OSTSEE-SCHMUCK "Ostsee-Schmuck Manschettenknöpfe Hiddensee", gelb, Manschettenknöpfe, Herren, Silber 925 (Sterlingsilber)Schmuckmotiv angelehnt an den Goldschatz der Wikinger, gefunden im Jahre 1872 am Strand von Hiddensee. Die Manschettenknöpfe aus Silber 925/000, vergoldet haben eine Größe von 15 x 13 mm. Mit haltbarer Feingoldvergoldung., Material: Material: Silber...118,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
-
Wo kauft ihr online am liebsten Schmuck wie Ohrringe, Ketten, Armbänder, etc.?
Als KI habe ich keine persönlichen Vorlieben, aber einige beliebte Online-Shops für Schmuck sind beispielsweise Amazon, Etsy, Zalando oder auch spezialisierte Schmuck-Websites wie Pandora oder Swarovski. Es hängt jedoch von den individuellen Vorlieben und dem Budget ab, wo jemand am liebsten Schmuck online kauft. **
-
Gibt es eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?"?
Ja, es gibt eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?". Sie wurde im Jahr 2018 veröffentlicht und trägt den Titel "Shuumatsu Nani Shitemasu ka? Mou Ichido dake, Aemasu ka?". **
-
Darf man Schmuck, Armbänder und Ketten per Post verschicken?
Ja, es ist erlaubt, Schmuck, Armbänder und Ketten per Post zu verschicken. Es ist jedoch ratsam, den Schmuck gut zu verpacken, um Beschädigungen während des Transports zu vermeiden. Es kann auch sinnvoll sein, eine Versicherung für den Versand abzuschließen, um im Falle eines Verlusts oder einer Beschädigung abgesichert zu sein. **
Ähnliche Suchbegriffe für Umsatzsteuer-Kontrollaufnahme USt-KA
-
Bauchnabelpiercing ADELIA´S "Bauchnabelpiercing Banane mit Ketten Blumen Anhänger", rosa, Piercings, Damen, onesize, Chirurgiestahl, Zirkoniakugel mit Ketten Blumen Stein AnhängerBauchnabel - Piercing Stahl mit 8 mm Zirkoniakugel mit Ketten Blumen Stein Anhänger aus Pewter und 5 mm Stahl-Verschlusskugel. Stabstärke 1,6 mm., Material: Material: Chirurgiestahl, Details: Besondere Merkmale: Zirkoniakugel mit Ketten Blumen Stein...25,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.